指点网核心提示: 2026年楼市走到现在,房价从高点下来已经调整了三四年。很多人攥着钱等一个答案——到底跌到什么程度才该出手?中信证券最新研报提出的“供平过租”、李迅雷反复强调的租售比3%、以及居民杠杆率首次负增长——这三条线索,可能比单纯盯着跌幅数字更有参考价值。
先看看现在的房价到底跌成什么样了
国家统计局的数据显示,2026年1月,一线城市新建商品住宅销售价格环比下降0.3%,二手住宅环比下降0.5%。到了9月,百城二手住宅均价已经降到了12452元/平方米,97个城市环比下跌,核心城市里只有上海还在涨。
从同比来看更直观。1月份一线城市二手住宅同比下降7.6%,北京、广州的跌幅分别达到8.7%和8.3%。算上2021年以来的累计跌幅,全国70个大中城市新房价格已经连续39个月环比回落,二手房价格连续40个月环比下行。
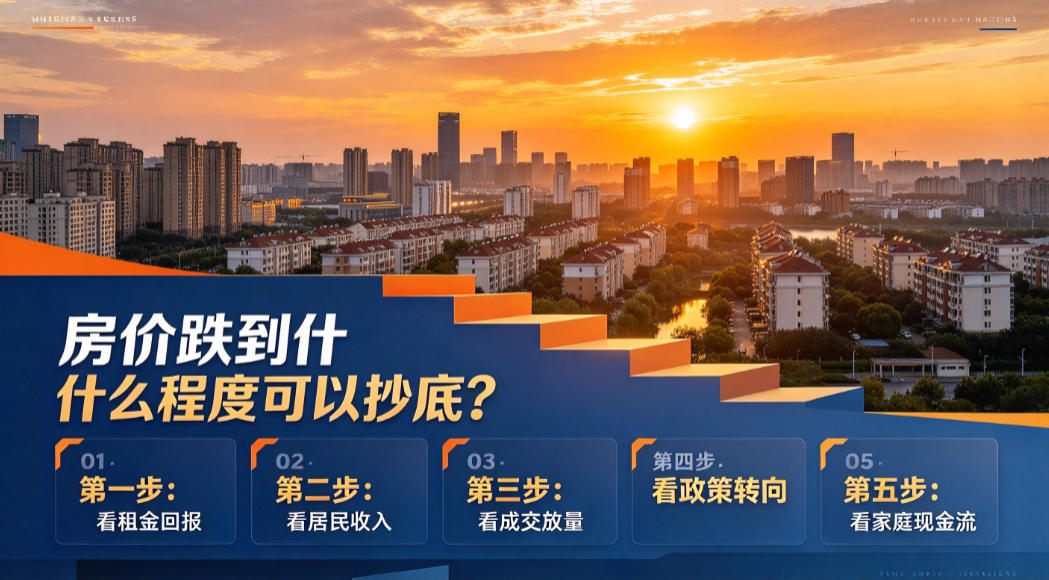
跌了这么久,问题也就来了:到底还要跌多少,才算是“底”?
“供平过租”——月供比房租还少,这事就对了
判断房价见底,现在券商圈子里提得最多的一个词叫“供平过租”。
说白了就是:你买房之后每个月还的月供,比在同一地段租同样一套房子花的租金还少。这时候谁还租房啊?租房的钱都够还房贷了,买房自然变得划算。
中信证券10月3日发了一篇研报,明确提出“供平过租是房价见底的重要信号”。他们的分析师团队跟踪了72个城市的二手房成交数据,2026年9月成交量同比增长18.9%,9月30日和10月1日单日成交量同比分别涨了31.7%和37.4%。
他们认为,一线城市目前的情况跟香港2024年底很像。香港当时也是局部出现了供平过租,之后2025年3月房价开始止跌回升。
为什么说这个指标靠谱?因为第七次全国人口普查数据显示,2020年城镇家庭中租房占比达到21.1%,城市里更是有25.6%的家庭在租房住。这批人就是潜在的购房群体。一旦租金成本超过月供,这批人就会从租客变成买家,推动房价企稳。
政策也在往这个方向使劲。8月28日按揭年限从30年拉到40年,9月29日中央财政对首套购房贴息1个百分点。中信证券做了个测算:总价150万、贷款100万的情况下,月供相当于租金的比例从125%一路降到了90%。不过他们也承认,这是比较理想的状态,很多租金回报率低的大城市,还没完全实现供平过租。
租售比3%是个关键线
中泰国际首席经济学家李迅雷有个观点值得琢磨。他说国外核心城市的平均租售比是4.1%,中国合理的租售比应该在3%左右,跟二套房贷款利率差不多。而目前国内核心城市的租售比只有2%左右,相当于50倍市盈率——太贵了。
李迅雷的原话是:“上海租售比应该不到2%,恐怕应该提高至3%,即接近30倍市盈率才可能见底。”他对比了一下,香港房价虽然高,但租金也高,租售比接近5%,相当于20倍市盈率。
什么意思呢?打个比方,一套200万的房子,按2%的租售比算,一年租金收入4万,要50年才能靠租金把房款收回来。如果租售比提到3%,同样这套房子,要么租金涨到6万,要么房价跌到133万左右。换句话说,租售比从2%到3%,房价可能还有不小的调整空间。
当然,这个算法是静态的。如果房贷利率同步下行,或者租金水平上升,那么合理的房价也会不一样。
一个不太被注意的信号:老百姓在悄悄“去杠杆”
还有一个数据容易被忽略。国家金融与发展实验室发布的报告显示,2026年一季度居民部门债务同比增长-0.4%,这是1995年三季度以来首次出现负增长。到二季度,居民部门杠杆率又从59.0%降到了57.7%。
与此同时,个人住房贷款余额在上半年减少了7163亿元。简单说就是,很多人不再借钱买房了,而是在加速还贷。
这事怎么看?从悲观角度讲,说明大家对楼市预期偏谨慎,不愿意加杠杆。但从另一个角度看,居民杠杆率从62.3%降到59%,说明整个系统的风险在释放。等杠杆降到合理水平,购房需求自然会重新回来。
三四线城市:别急着抄底
有一点得说清楚,上面讨论的这些信号,主要针对一线和强二线城市。三四线的情况完全不一样。
中指研究院的分析指出,多数三四线及远郊板块仍在承压,典型表现是继续下跌或者有价无市。从人口趋势看,三四线城市普遍面临人口流出、产业支撑不足的问题。有机构预计,2026年三四线城市房价同比仍会下降5%-7%。
更值得注意的是,三四线城市的租金还在跌。中信证券在研报中专门提示了这个风险:“不少中小城市尽管已经实现了供平过租,但租金仍有下降趋势,未必是房价见底的信号。”
所以,如果是在三四线城市持有多套房产,租售比又低、租金还在跌,可能要考虑的是什么时候卖,而不是什么时候买。
还有人已经在“动手”了
市场上有意思的是,虽然大多数人还在观望,但已经有一些人在抄底了。
成都有个买家花330万抄底了8套“老破小”,每月租金收入2.1万,覆盖1.4万的月供,实现了以租养贷。天津也有投资者全款买了7套老破小,租售比最高能到6%。哈尔滨甚至有人半年内买了15套。
法拍房市场也在升温。2026年前5个月,全国法拍房挂牌总量达到39.5万套,同比涨了19.6%。部分地方国企也开始下场批量收购法拍房,广州南沙88套法拍住宅全部成交,其中60多套被属地国企拿下。
不过得提醒一句,法拍房的水很深。资金门槛高、税费成本高、可能还有隐性纠纷和长期租约问题。中指研究院数据显示,全国法拍房清仓率只有21.2%左右,大部分房源其实并不好出手。
到底什么时候该出手?
综合下来,判断能不能抄底,不能只看“跌了多少”,得看几个条件是不是同时满足:
一看月供和租金的关系。 如果月供已经接近甚至低于周边同类型房子的租金,说明买入的性价比到了。这个用手机上的房贷计算器就能大概算出来。
二看租金是不是在涨。 光月供低于租金还不够,如果租金本身还在跌,那“供平过租”也可能是暂时的。北上深的租金已经连续5个月环比上涨,这个趋势值得关注。
三看城市基本面。 一线和强二线的核心板块,条件成熟得更早。三四线城市人口在流出,产业支撑弱,即便价格看着便宜,也可能还有下行空间。
华泰证券的判断是,2026年一季度房地产市场改善迹象好于往年,本轮成交复苏是自发的,背后是房价深度调整后购房门槛下降、租金月供收敛等深层因素在起作用。但他们也强调,全面企稳还需要观察置换链条、租金和利率环境。
说到底,抄底这件事,没有标准答案。 每个城市、每个板块、甚至每套房子的情况都不一样。但如果你算一算月供和租金的那笔账,答案可能就藏在里面。
联系我们 : 134-1874-5414
电子邮箱 : 272714616@qq.com
 微信公众号
 小程序