来源:原创 Miki酒店高参 侵删
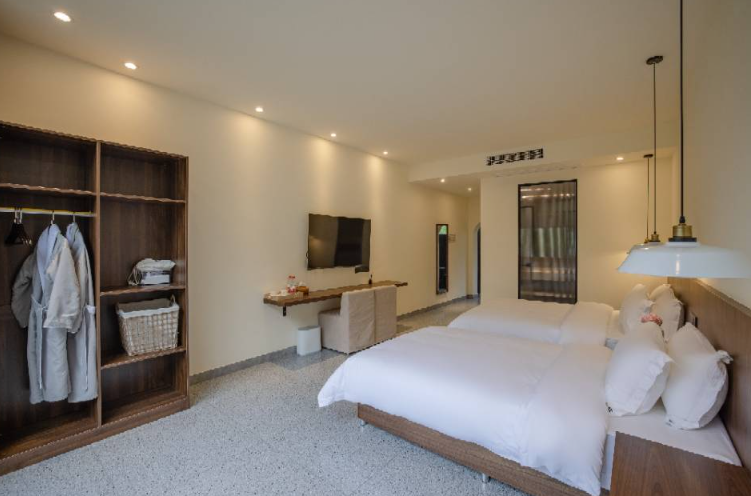
11月的深圳酒店市场,正在经历一场结构性冲击。11月18日至19日,APCE会议在深圳举办,以及叠加深圳中小学秋假。这是深圳酒店业对城市接待能力、供给弹性与收益管理水平的极限压力测试。
然而,在这场量价齐升的热潮之下,收益分化的差距远比表面数字更为深刻。核心区高星酒店坐享溢价红利,而外围与中端业态却在供给过剩的阴影中艰难争抢剩余客源。这场压力测试暴露的,不仅是深圳酒店业的结构性问题,更是一道关于事件驱动型需求能否转化为可持续定价能力的考题。
01
当APEC遇上秋假
APEC会议周带来的政务与商务客流具有高消费、高时效的特征,参会代表与随行人员集中于深圳福田、前海等核心会场周边。而秋假则释放了被压抑的家庭出行需求,美团数据显示秋假带动的周末亲子家庭房预订量同比激增67%。两类客群在空间偏好上存在重叠,却在价格敏感度上截然相反,这为后续的收益分化埋下了伏笔。
从客源结构看,深圳在国际辐射力不容小觑。从十月搜索数据显示,深圳酒店搜索的前八大客源中,六个亚洲市场排在中国大陆及香港之前,这意味着深圳核心区高星酒店面对的不仅是国内政务客,更有一批对价格不敏感、对服务品质有要求的国际商旅人群。
02
核心区高星酒店定价权的短暂回归
对于福田、南山、前海等核心区域的高星级酒店而言,APEC会议的到来是一次久违的定价权回归。
APEC的催化效应并非始于会议开幕。早在今年上半年,深圳酒店市场已经展现出强劲的复苏韧性。据行数据显示,1至5月深圳高端酒店RevPAR同比大涨12.1%至845元,增速在一线城市中领跑,仅次于度假目的地三亚。宝安机场入境外籍客流同比激增33.9%,广深港高铁客运量提升14.5%,为商务与休闲需求提供了坚实的根基。
但真正将市场推至沸点的,是会议带来的确定性增量。据监测数据显示,从11月起深圳酒店需求指数攀升,11月15日至20日的需求水平是2025年同期的两倍以上。价格随之跳涨,会议核心周,从11月16日起深圳核心区标准酒店平均房价超千元,较2025年同期涨幅77%。五星级酒店的房价涨幅更是跑赢大盘,得益于承接了大部分高级别官员、跨国企业高管与随行团队,其议价能力在封闭性较强的政务接待场景中被放大,让高端存量酒店享受了最为集中的红利。
具体案例的涨幅更为直观。据市场端数据,福田香格里拉酒店在11月18日的OTA上豪华城景房售价超6000元,而平日价格仅是1400元不到,涨幅达328%;五洲体育中心酒店大中华喜来登酒店豪华大床售价2900元,平日价格1400元,涨幅107%。新建的深圳国际交流中心洲际酒店因与核心场馆直接连通,整个11月在OTA渠道无可售房源,其战略地位决定了它无需参与公开市场的价格博弈。
03
分化背后,结构性矛盾的集中显现
APEC会议与秋假的叠加,并未惠及所有深圳酒店。收益的分化,恰恰显现了深圳酒店业存在的结构性矛盾。
第一层分化在核心区与非核心区之间。福田会展中心、前海国际会议中心周边五公里范围内的酒店,入住率与房价双双冲至峰值。而盐田、龙岗、宝安外围区域的酒店,虽然也享受了秋假亲子客的溢出效应,但价格弹性极为有限。秋假亲子客对价格高度敏感,与政务客的消费逻辑截然不同。将两类需求混为一谈的酒店,往往陷入满房却不赚钱的窘境。
第二层分化在高星与中端之间。高端酒店的入住率和房价表现远优于中高端及经济型酒店,尽管深圳每年新增约2000间高端客房,但高端市场的需求增量依然大于供给增量。国际会议带来的高净值客流天然向高星酒店集中,中端酒店即便满房,其房价天花板也受制于产品定位与客群预期,难以实现同等比例的溢价。
第三层分化在有定价能力与无定价能力的酒店之间。会议周的定价策略分为三类:什么都不做、拍脑袋涨价、系统化地涨。深圳大量单体酒店和中小连锁门店停留在前两种模式。它们看到了机会,却没有预订进度监控、竞对价格追踪和分渠道定价的能力。结果是,要么涨少了把利润留在桌上,要么涨多了被协议客户投诉或吓退潜在客源。窗口打开了,多数酒店却接不住。
04
对经营的深层影响
短期红利与长期能力的错配
APEC会议带来的收益增量是真实的,但它对酒店经营的考验远不止于这一周。
从成本端看,会议周的高强度运营意味着人力、安保、接待标准的全面升级。核心区高星酒店需要为国际政要提供符合外交礼仪的服务规格,临时调配的多语种人员、升级的安保流程、增加的餐饮备货,都在侵蚀着房价上涨带来的边际利润。其实,政务接待的毛利远低于同等房价下的商务散客。
从渠道端看,会议期间OTA渠道的公开售价虽高,但实际可售房源有限。大量客房被会议组织方提前锁定,酒店失去了在公开市场上灵活调价的余地。那些将过多库存承诺给协议方的酒店,在散客需求最旺盛的时段反而无房可卖。这暴露了一个更深层的问题,许多酒店缺乏分渠道、分时段、分客群的动态收益管理能力。它们要么全盘押注政务接待,要么完全交给OTA,缺乏将两类需求精细化匹配的工具与意识。
值得注意的是会后酒店价格大幅回落。11月22日之后,深圳高星酒店价格迅速回落至正常水平,五洲体育中心酒店从核心周的3080元跌回839元,福田香格里拉从6157元跌至1395元。事件驱动型需求的脉冲特征决定了它来得猛去得快。如果酒店将APEC会议周的收益视为常态并据此调整全年预算,下半年将面临严峻的业绩缺口。
05
压力测试之后,留下什么?
APEC会议给深圳酒店带来的并非普惠式增长,而是一场高度集中的一周超级旺季,为酒店业提供了一次高强度的定价压力测试。福田与香蜜湖核心区凭借政务与商务资源的双重叠加,证明了自身在稀缺场景下的议价能力,成为红利的主要承接者;而外围区域酒店则更多依赖溢出效应间接获益。
深圳高端酒店的需求韧性得益于AI硬科技与上市企业商务活动的持续活跃,这一基本面不会因为APEC会议的结束而消失。但要将这种韧性转化为持续的RevPAR增长,酒店需要的是对预订进度与净新增预订的逐日追踪,是对协议客与OTA散客的分渠道动态定价,是将每一场大型活动视为一次数据积累的机会。
免责声明
指点网对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。文章仅个人观点,不应作为投资依据。读者应详细了解所有相关投资风险,并请自行承担全部责任。内容和图片如有侵权请联系我们,指点网将根据相关法律法规的规定,删除相应内容。
长按图片关注公众号
每天酒店新闻和物业资讯
联系我们 : 134-1874-5414
电子邮箱 : 272714616@qq.com
 微信公众号
 小程序
-
 指点网